Face à un dossier locataire, l’assurance loyer impayé ne se choisit pas entre deux signatures. Le bon dispositif dépend du profil du candidat, du type de location et du niveau de protection recherché. GLI, Visale et caution ne couvrent pas les mêmes risques, ne coûtent pas la même chose et ne se cumulent pas toujours.
Ce que protège vraiment une assurance loyer impayé
La garantie des loyers impayés, souvent appelée GLI, est souscrite par le propriétaire-bailleur. Elle vise à compenser les loyers et charges non réglés par le locataire, dans les limites prévues par le contrat. Certaines formules incluent aussi les frais de contentieux, les dégradations locatives ou la perte de loyers pendant les réparations.
Le niveau de couverture varie beaucoup d’un assureur à l’autre. Vérifiez donc le plafond par sinistre, le plafond mensuel, la durée maximale d’indemnisation, la franchise éventuelle et le délai de carence. Une cotisation basse accompagnée de nombreuses exclusions offre une protection limitée. L’étiquette ne paie pas le loyer.
Le dépôt de garantie ne remplace pas une garantie contre les impayés
Le dépôt de garantie sert surtout à couvrir les dégradations constatées à la sortie, avec les justificatifs nécessaires. Son montant est limité à un mois de loyer hors charges en location vide et à deux mois maximum en meublé. Il ne suffit donc pas à absorber plusieurs mensualités impayées ni une procédure longue.
Certaines offres annoncent jusqu’à 90 000 € par sinistre, un plafond mensuel de 3 500 € et une indemnisation pouvant aller jusqu’à 30 mois pour un nouveau locataire. Ces chiffres montrent surtout qu’il faut comparer le contrat au loyer réel du bien, et pas seulement au pourcentage de cotisation.
GLI, Visale ou caution : choisir selon le dossier du locataire
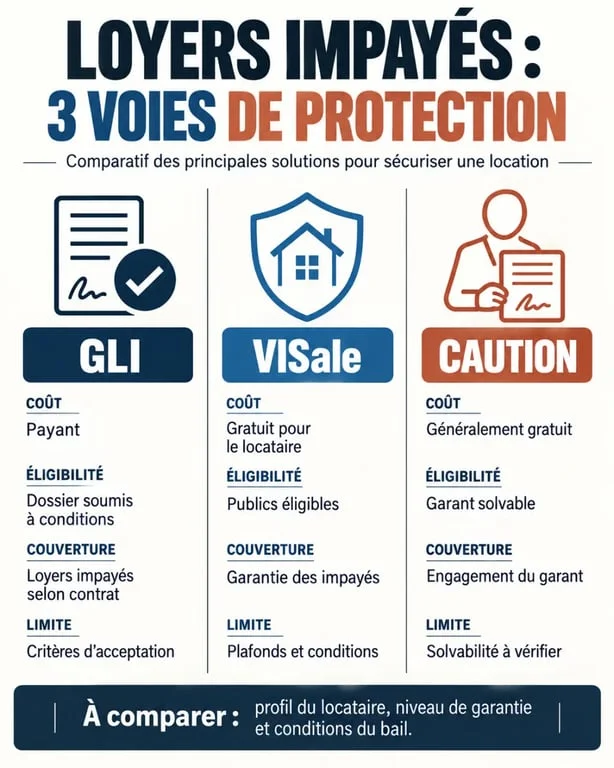
Le choix dépend du dossier et des conditions d’accès à chaque dispositif. Une GLI classique convient au bailleur qui souhaite transférer une partie du risque à un assureur, à condition que le locataire respecte les critères demandés. Visale peut être une solution gratuite lorsqu’elle est accessible. La caution repose, elle, sur la solvabilité réelle d’une personne.
| Solution | Qui supporte le coût ? | Protection principale | Point de vigilance |
|---|---|---|---|
| GLI classique | Le bailleur | Loyers impayés, parfois contentieux et dégradations | Critères de solvabilité et exclusions contractuelles |
| Visale | Gratuite pour le bailleur | Impayés, avec une couverture encadrée | Éligibilité du locataire et du logement |
| Caution solidaire | Pas de cotisation d’assurance | Recours direct possible contre le garant | Le garant doit pouvoir payer dans la durée |
| Caution simple | Pas de cotisation d’assurance | Garantie personnelle plus limitée | Recours préalable contre le locataire |
| Garantie payée par le locataire | Le locataire, selon le contrat | Dispositif privé de sécurisation du bail | À distinguer d’une GLI récupérable sur charges |
Visale : une alternative à vérifier avant de l’écarter
La garantie Visale, portée par Action Logement, peut sécuriser le bailleur sans cotisation. Dans le parc privé, elle peut couvrir jusqu’à 36 mois d’impayés. Le plafond mentionné pour le parc social ou assimilé étudiant est de 9 mois. Elle ne concerne pas tous les profils ni toutes les situations. Vérifiez donc l’éligibilité du locataire et du logement avant la signature du bail.
Le bon moment pour choisir une garantie est avant la remise des clés, pas après le premier prélèvement refusé. Une fois l’impayé installé, il reste surtout des relances, des déclarations et des délais à respecter.
Peut-on cumuler GLI et garant ?
Souvent, non. De nombreux contrats de GLI excluent le cumul avec une caution, sauf dans certaines situations, notamment pour des étudiants ou des apprentis. Cette règle doit apparaître clairement dans les conditions du contrat. Demander un garant alors que l’assurance l’interdit peut compromettre la prise en charge au moment où elle devient nécessaire.
Un dossier locataire complet facilite la prise en charge
L’assureur examine généralement les revenus, la stabilité professionnelle et les justificatifs du locataire. Les pièces demandées varient selon les offres, mais l’objectif reste le même : vérifier l’identité, les ressources et la cohérence entre le loyer et la capacité de paiement.
- pièce d’identité et coordonnées complètes ;
- contrat de travail ou justificatif de statut ;
- bulletins de salaire, avis d’imposition ou preuves de revenus adaptées ;
- justificatif de domicile précédent, selon le dossier ;
- documents du garant lorsque cette solution est retenue ;
- bail signé et état des lieux d’entrée détaillé.
Ne vous contentez pas d’un dossier bien présenté. Vérifiez la cohérence des dates, des montants et de l’employeur. La sélection doit respecter les règles applicables. Il faut demander les justificatifs autorisés et utiles, pas toute la vie du candidat dans un classeur à levier.
Les limites à lire avant de souscrire
Une GLI peut prévoir une période de carence, une franchise, une période probatoire pour un locataire déjà en place ou un plafond de loyer. Les dégradations ne sont pas automatiquement couvertes. Leur indemnisation repose généralement sur des preuves, comme les états des lieux d’entrée et de sortie, les photos datées, les devis ou les factures. Certains contrats imposent aussi un délai précis pour déclarer le sinistre.
Le coût d’une GLI classique se situe souvent entre 2 et 4 % du loyer. Il faut le comparer au niveau de risque et à la trésorerie du bailleur. Un seul dossier qui s’éternise peut déséquilibrer un budget, même si les impayés restent peu fréquents. Le risque rare n’est pas le risque gratuit.
Dès le premier impayé, agir vite et garder des traces
Un retard ne signifie pas forcément que la situation va dégénérer. Une erreur de virement, un problème ponctuel ou une allocation versée plus tard peuvent l’expliquer. Attendre deux ou trois mois « pour voir » reste toutefois une mauvaise stratégie. Contactez rapidement le locataire et conservez les échanges par écrit.
- Vérifiez le compte et contactez le locataire de manière factuelle.
- Envoyez une lettre de relance, idéalement dans les 15 jours.
- Adressez une mise en demeure si le paiement n’est pas régularisé. Un délai de 20 à 25 jours est souvent conseillé.
- Prévenez la caution ou déclarez l’impayé à l’assureur ou à Visale dans le délai prévu.
- Rassemblez le bail, les quittances, les relances, les relevés, l’état des lieux et les justificatifs demandés.
Avec une clause résolutoire, un commandement de payer ouvre un délai de deux mois avant certaines suites judiciaires. La procédure d’expulsion peut ensuite durer de 6 à 12 mois, voire davantage avec la trêve hivernale. La garantie ne raccourcit pas automatiquement cette procédure. Elle limite surtout l’impact financier du loyer non payé sur le budget du bailleur.
FAQ
Le locataire peut-il payer l’assurance loyer impayé du propriétaire ?
Une GLI (garantie loyers impayés) souscrite par le propriétaire-bailleur n’est pas, en principe, une charge récupérable. Il existe en revanche des dispositifs privés pouvant être financés par le locataire, mais ils sont distincts de la GLI classique.
Que vérifier avant de signer une GLI pour s’assurer qu’elle couvrira vraiment les impayés ?
Contrôlez le plafond par sinistre et le plafond mensuel, la durée maximale d’indemnisation ainsi que la franchise et le délai de carence. Vérifiez aussi les exclusions et les conditions de prise en charge des dégradations et des frais de contentieux.
Un dépôt de garantie peut-il remplacer une assurance loyer impayé ?
Non. Le dépôt de garantie sert surtout à couvrir les dégradations à la sortie, dans des limites légales (un mois de loyer hors charges en location vide, et deux mois maximum en meublé). Il ne suffit donc pas à compenser plusieurs mensualités d’impayés ni une procédure longue.
GLI et caution ou garant : peut-on cumuler les dispositifs ?
Le cumul n’est souvent pas autorisé : de nombreux contrats de GLI excluent la caution ou le garant, sauf exceptions prévues (par exemple pour certains profils comme étudiants ou apprentis). Demandez confirmation écrite des conditions avant de solliciter un garant.
Dès le premier loyer impayé, quelles actions prendre et dans quel ordre ?
Agissez vite : vérifiez le compte, contactez le locataire de façon factuelle et envoyez une relance écrite rapidement. Ensuite, mettez en demeure si nécessaire, et prévenez l’assureur ou le dispositif concerné (dans les délais prévus) tout en rassemblant les documents utiles (bail, quittances, états des lieux, relances).
Visale remplace-t-elle automatiquement un garant pour le bailleur ?
Visale peut sécuriser le bail si le locataire et le logement sont éligibles, mais ce n’est pas un remplacement « automatique » dans tous les cas. Vérifiez les conditions d’accès avant la signature du bail, car certaines situations peuvent ne pas ouvrir droit à la garantie.