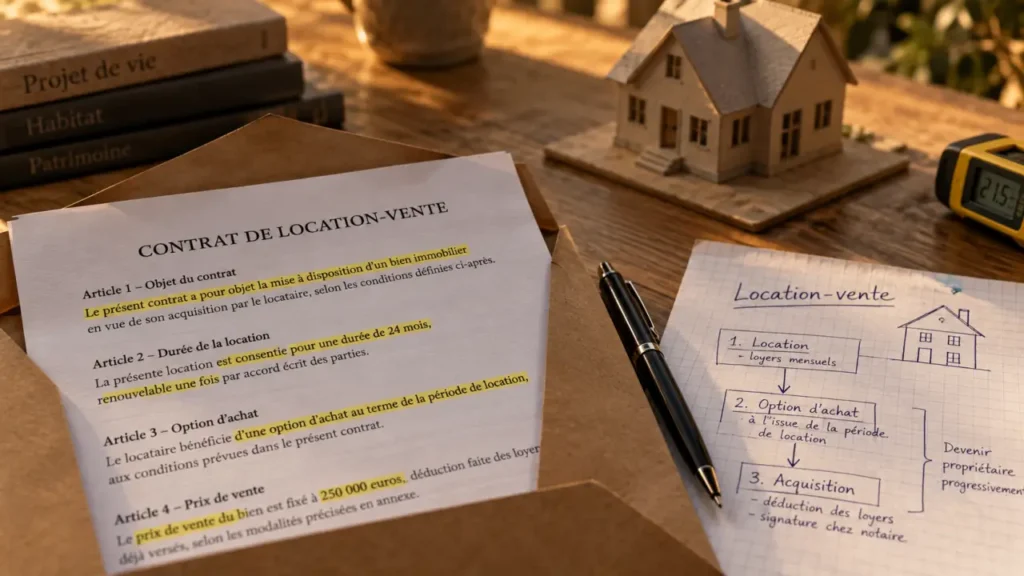
La location-vente d’une maison permet d’y vivre avant de décider si vous l’achèterez. Le dispositif peut aider lorsque l’apport manque ou que la banque attend encore des revenus plus stables. Il ne supprime toutefois ni le prix, ni le crédit, ni les risques. Il les répartit dans le temps et les encadre par un contrat.
Le principe tient en deux étapes : vous occupez le logement en versant une redevance, puis vous levez l’option d’achat si votre projet reste viable. Le point à vérifier se trouve dans les détails : quelle part est réellement épargnée, qui paie les travaux, quelles indemnités s’appliquent et que deviennent les sommes versées en cas de renonciation ?
Deux temps, un prix fixé et une option à ne pas confondre avec une promesse
La location-vente, aussi appelée location-accession ou location avec option d’achat, associe l’occupation d’un logement à une vente future possible. Pour la location-accession encadrée, la loi n° 84-595 du 12 juillet 1984 fixe un cadre précis. Certaines offres privées utilisent des termes proches sans relever exactement du même régime. Il faut donc lire le contrat au lieu de se fier au vocabulaire commercial.
La période de jouissance : vous occupez, mais vous ne possédez pas encore
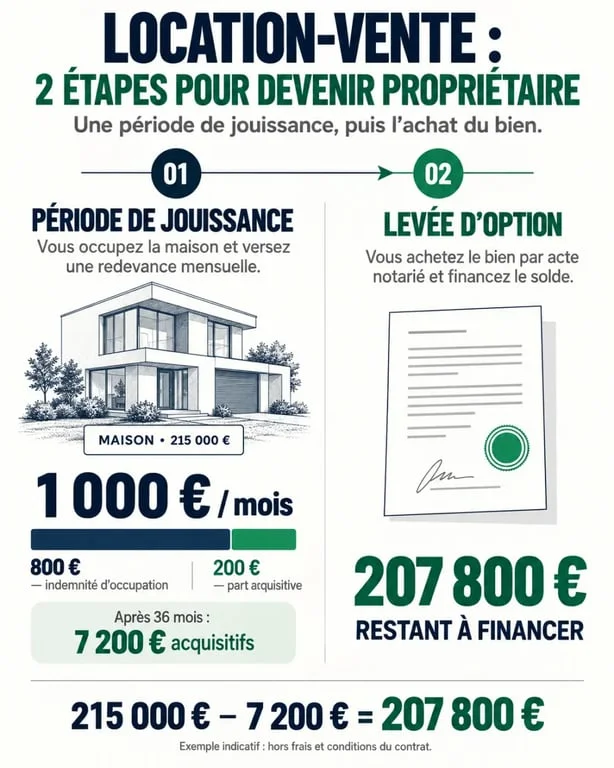
Pendant la période de jouissance, le locataire-accédant habite la maison et verse une redevance mensuelle. Le vendeur reste propriétaire jusqu’à la signature de l’acte authentique. Cette période donne du temps pour tester le logement, constituer une épargne et préparer le financement. Sa durée est prévue au contrat et elle est généralement plafonnée à 4 ans dans les dispositifs évoqués pour la location-accession.
La redevance comprend habituellement une indemnité d’occupation, comparable à un loyer, et une part acquisitive. Cette dernière est déduite du prix lors de l’achat, selon les conditions prévues au contrat. La totalité de la mensualité ne devient donc pas automatiquement un apport. Une distinction simple, mais qui évite une mauvaise surprise au rendez-vous bancaire.
La levée d’option déclenche la vraie vente
Lever l’option d’achat signifie confirmer votre volonté d’acquérir la maison. Le prix est fixé dès le départ, puis la part acquisitive déjà versée est déduite du solde. Il faut ensuite financer ce solde, généralement avec un prêt immobilier classique ou, pour certains programmes et certains profils, avec un prêt social location-accession, le PSLA.
Le contrat peut prévoir une levée anticipée ou une décision à l’échéance. Il doit préciser la procédure, le délai de réponse et les conditions suspensives liées au prêt. Un préavis de 3 mois avant le terme est parfois prévu. Ce délai n’est pas une formalité décorative : une option non levée dans les formes peut avoir un coût.
Ce que vous payez réellement : exemple et comparaison utile
Avant de signer, transformez les termes juridiques en colonnes de chiffres. Faites apparaître sur la même feuille le prix fixé, la somme initiale, l’indemnité d’occupation, la part acquisitive, les frais d’acte et le crédit final. Une mensualité de 1 000 € peut sembler accessible, mais elle ne réduit le prix que pour la fraction prévue au contrat.
Un exemple de redevance à décortiquer
Pour une maison proposée à 215 000 €, une redevance de 1 000 € peut comprendre 800 € d’indemnité d’occupation et 200 € de part acquisitive. Après 36 mois, la part acquisitive atteint 7 200 €. Hors éventuel versement initial et frais, le prix restant à financer serait alors de 207 800 €. Les 28 800 € d’occupation versés pendant la même période ne diminuent pas le prix de vente.
Ce calcul ne garantit ni l’obtention du prêt ni le coût total du crédit. Il répond néanmoins à la question qui compte : quel montant devrai-je encore financer le jour où je deviendrai propriétaire ? Faites aussi apparaître les frais qui ne réduisent pas le prix. Les oublier revient à établir un budget avec une ligne manquante.
| Solution | Vous devenez propriétaire | Versement mensuel | Risque principal |
|---|---|---|---|
| Location classique | Jamais, sauf achat séparé | Loyer et charges | Pas d’épargne attachée au logement |
| Location-vente | Après levée d’option et acte notarié | Indemnité d’occupation et part acquisitive | Refus de prêt ou renonciation |
| Achat avec crédit immédiat | À la signature de l’acte | Mensualité de prêt, assurance et charges | Engagement financier immédiat |
Le contrat doit répartir les responsabilités avant que les ennuis n’arrivent
Le contrat préliminaire ou de réservation, puis le contrat définitif signé devant notaire, doivent décrire la maison, son prix, la durée de jouissance, le montant et la ventilation de la redevance ainsi que les conditions de levée d’option. Faites relire les documents par un notaire. Cette dépense peut éviter une erreur bien plus coûteuse.
Charges, assurances et travaux : rien ne doit rester implicite
L’assurance habitation relève normalement de l’occupant. Pour le reste, ne vous fiez pas aux habitudes supposées : la taxe foncière, l’entretien courant, les réparations, les charges de copropriété s’il y en a et les gros travaux doivent être répartis par écrit. Les travaux relevant de l’article 606 du Code civil méritent une attention particulière.
Avant la remise des clés, réalisez un état des lieux photo précis. Photographiez les sols, les portes, les murs, les équipements et les extérieurs. Dans une maison, les zones de passage, notamment entre l’entrée, la cuisine et le séjour, concentrent souvent les chocs et l’usure quotidienne. Un relevé détaillé évite qu’une rayure déjà présente devienne, trois ans plus tard, une facture sortie de nulle part.
Les pièces et clauses à obtenir avant tout versement
- La désignation complète de la maison, ses annexes, sa surface et les diagnostics disponibles.
- Le prix de vente, la durée, la date limite et les modalités de levée de l’option.
- La ventilation exacte de chaque redevance entre occupation et part acquisitive.
- Le traitement du dépôt initial, de l’acompte et des sommes versées en cas de non-achat.
- La répartition écrite des taxes, charges, assurances, réparations et travaux.
- Les conditions liées à l’obtention du prêt et les indemnités applicables à chaque partie.
Une somme de réservation peut atteindre 5 % du prix du bien selon certaines présentations du dispositif. D’autres pratiques évoquent un acompte initial compris entre 5 % et 10 %. Il n’existe pas de tarif standard à retenir sans vérifier le régime concerné. Demandez la nature juridique de la somme, son bénéficiaire et ses règles de restitution, par écrit.
Renoncer, obtenir un refus de prêt ou vendre : les scénarios à prévoir
La location-vente peut convenir aux ménages qui ont besoin de temps, notamment aux primo-accédants, aux indépendants ou aux personnes dont la situation professionnelle est récente. Elle peut aussi intéresser un vendeur qui souhaite réserver sa maison tout en percevant une redevance. Elle ne transforme cependant pas un budget insuffisant en dossier bancaire solide.
Si l’acheteur ne lève pas l’option
En cas de renonciation, le sort de la part acquisitive et l’existence d’une indemnité dépendent du contrat et du régime applicable. Des indemnités de 1 % ou 2 % du prix sont parfois mentionnées selon les cas. Aucun de ces pourcentages ne doit être considéré comme une règle universelle. Faites chiffrer le scénario le plus défavorable avant de signer, y compris en cas de séparation, de perte d’emploi ou de mutation.
Le refus de financement mérite une clause spécifique. Vérifiez les justificatifs bancaires exigés, le délai prévu pour les produire et les sommes qui seront restituées. Une condition suspensive bien rédigée ne remplace pas une préparation sérieuse : simulez l’emprunt dès le début, puis faites un nouveau point quelques mois avant la levée d’option avec une banque ou un courtier.
Le prix fixe protège aussi… dans les deux sens
Un prix arrêté à l’avance protège contre une hausse du marché pendant la période de jouissance. En revanche, si les prix baissent fortement ou si la maison révèle des défauts coûteux, le prix contractuel peut devenir moins intéressant. Visitez comme un acheteur, pas comme un locataire enthousiaste : examinez la toiture, le chauffage, l’isolation, l’assainissement, les servitudes et les diagnostics énergétiques avant de vous engager.
FAQ
Quelle différence entre location-vente (location-accession) et promesse de vente ?
La location-vente organise deux étapes : une période de jouissance avec redevance, puis une vente possible via la levée d’option. Une promesse de vente n’implique pas forcément une occupation encadrée avec une part réellement déduite du prix.
Comment savoir ce que ma mensualité réduit vraiment du prix ?
Demandez la ventilation de chaque redevance entre indemnité d’occupation et part acquisitive. Seule la part acquisitive vient en déduction du solde à financer lors de l’achat, le reste correspond à un coût d’occupation.
Quel est le risque principal si je ne peux pas obtenir mon prêt ?
Le contrat doit prévoir les conséquences d’un refus bancaire et le fonctionnement de la condition suspensive. Faites chiffrer le scénario le plus défavorable (notamment en cas de renonciation) et vérifiez les délais pour fournir les justificatifs.
Que se passe-t-il si je renonce à l’achat après la période de jouissance ?
Le sort de la part acquisitive et l’éventuelle indemnité dépendent du contrat et du régime applicable. Comme il n’existe pas de règle universelle, exigez une clause chiffrée et explicite avant tout versement.
Location-vente : qui paie les charges, taxes et travaux (y compris les gros travaux) ?
Le contrat doit répartir clairement taxe foncière, charges, assurance habitation, entretien et réparations, ainsi que les travaux relevant de l’article 606 du Code civil. Ne laissez aucune ligne “supposée” : faites préciser par écrit avant la remise des clés.
La location-vente nécessite-t-elle l’intervention d’un notaire ?
Oui, l’acte définitif de vente se fait devant notaire et sécurise le montage. Pour éviter les erreurs de rédaction, il est fortement recommandé de faire relire les documents dès la phase de préparation.